电话
2026 年国内瓷砖大盘整体遇冷,行业呈现 “冷飕飕” 的状态,全国不少陶瓷生产基地迎来建厂以来最低陶瓷厂开窑率,大量生产线被迫停窑检修。但市场内部出现明显分化,以高安为核心的江西泛陶瓷产区,走出了与全国市场截然不同的行情。
从产区数据来看,江西高安陶瓷产区整体开窑率维持在 7 成左右,周边上高、宜丰产区生产活力更强,开窑率达到 8-9 成。精隆、金阳、奥古特、瑞州等企业持续保持全线满产;高安头部陶企太阳、华硕、瑞阳产销形势向好,瑞阳陶瓷甚至在今年相比去年同期新增 2 条生产线投入生产。在全国大面积减产的大环境下,泛高安产区能够持续开工,成为行业中备受关注的现象。
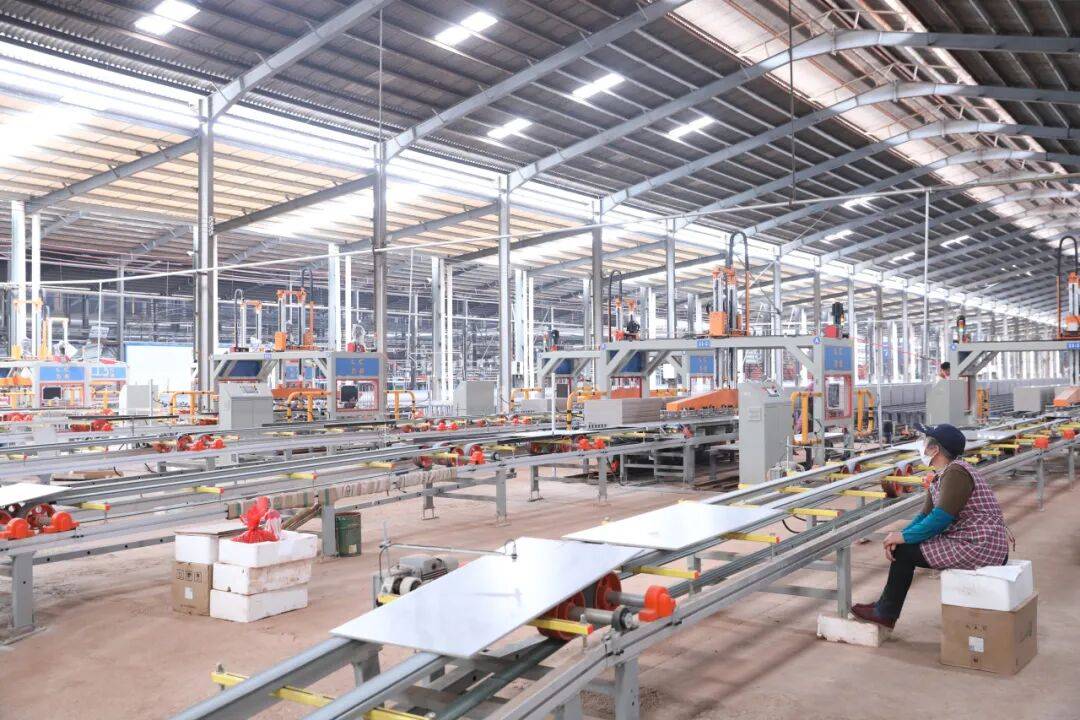
亮眼的开工数据之下,企业经营压力却不容忽视。不少行业人士坦言,虽然窑炉持续点火生产,但企业利润悄悄消失,大部分陶企徘徊在微利甚至亏本的边缘。多家陶企负责人直言,当下选择停窑并不是产品卖不动,而是继续生产就会持续亏损,陷入 “生产越多,亏损越多” 的困境。
造成产区分化的核心原因来自燃料成本差异。2026 年广东 LNG 天然气价格连续半年多维持在 4.3-5 元 /m³ 的高位运行,能源成本大幅拉高广东陶企的生产成本。在终端售价难以同步上涨的背景下,广东产区工厂生产压力陡增,大量 OEM 贴牌订单开始向外转移,江西高安陶瓷产区凭借能源成本优势,承接了这部分外溢订单,支撑起较高的开窑率。
即便拥有成本红利,江西产区依旧深陷瓷砖行业成本内卷。订单流入带来产能释放,但同质化产品扎堆,终端市场持续低价竞争,产品售价被不断压低。原料、包装、物流等配套成本同步上涨,持续压缩企业盈利空间。头部企业依靠规模优势尚能勉强维持运转,中小工厂则在盈亏线反复挣扎。
行业分析师表示,当前建陶行业已经进入结构性竞争阶段,单纯依靠低成本承接订单的模式,很难长期创造利润。未来陶企想要跳出亏损困局,需要跳出低价同质化赛道,转向差异化产品研发、工程与家装渠道优化。对于经销商和采购方,也要留意产区成本波动带来的供货、价格变化,审慎评估供应链稳定性。