电话
陶业长征产能调查实地走访吉林、黑龙江,调研结果揭示东北建陶产业的严峻现状:吉林、黑龙江两省范围内,仅有一家透水砖企业在近两年维持生产,不过这家工厂每年开工周期仅 3 个月,属于季节性短时生产。其余留存的工厂虽然生产线硬件还在,但已经超过一年没有投产,不再纳入行业有效产能统计。
在停产企业当中,吉林桦甸浩成陶瓷已经停工一年有余,厂房空旷安静,厂区内还堆放着部分劈开砖库存,企业方面明确暂无复产计划。同在吉林的白山市鸿源瓷业,生产线停滞时间同样超过一年,现阶段企业重心放在原有库存的消化上,后续是否重启生产要看库存出清后的市场环境。
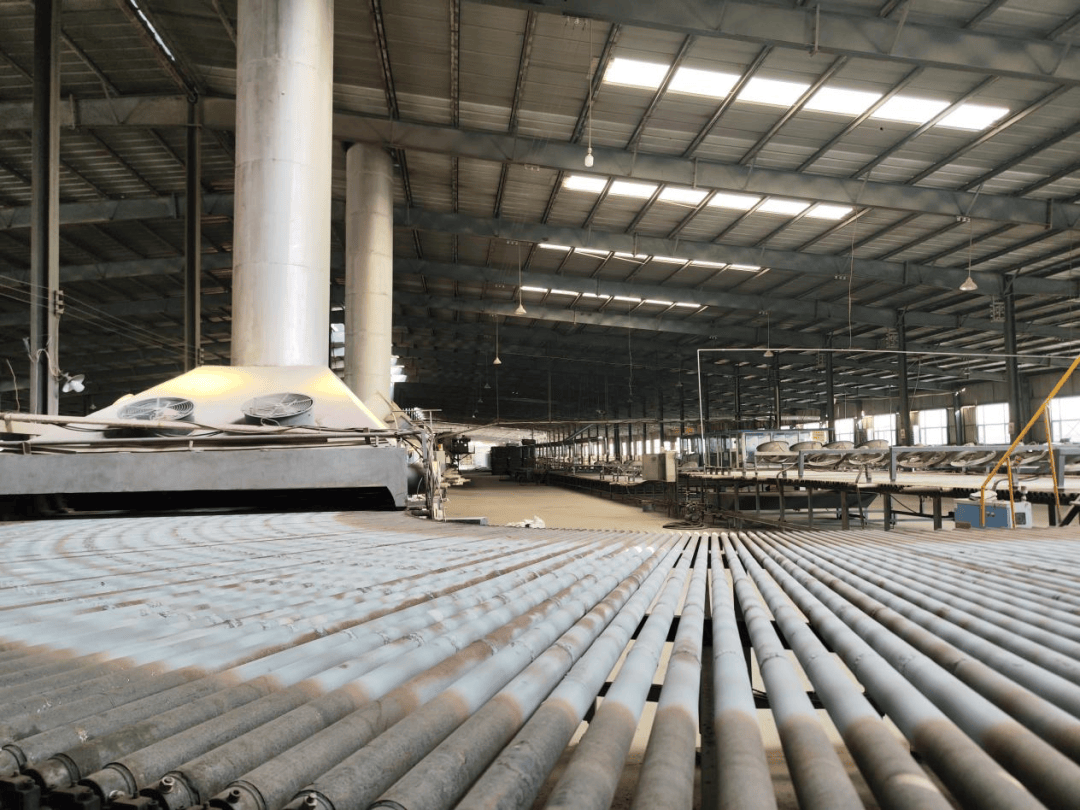
为何吉林、黑龙江的陶瓷制造企业大面积退出市场?首先是气候带来的生产成本劣势。陶瓷烧制属于高耗能行业,东北冬季漫长寒冷,窑炉保温、坯体干燥环节能耗远高于南方产区,拉高燃料开支,缩短全年可生产时长。其次,东北陶瓷产区没有形成完整产业集群,原料、包装、设备维修等配套产业链不完善,采购与物流成本偏高,对比辽宁法库陶瓷基地、佛山陶瓷产区,成本竞争力差距明显。
人口外流、本地新房装修需求下滑,进一步压缩了本地瓷砖的市场空间。省内经销商大多选择从外地产区调货,外地品牌瓷砖凭借规模化生产的低价优势,抢占东北家装与工程市场,本地陶瓷厂订单持续缩水,长期处于亏损边缘,被迫陆续关停生产线。
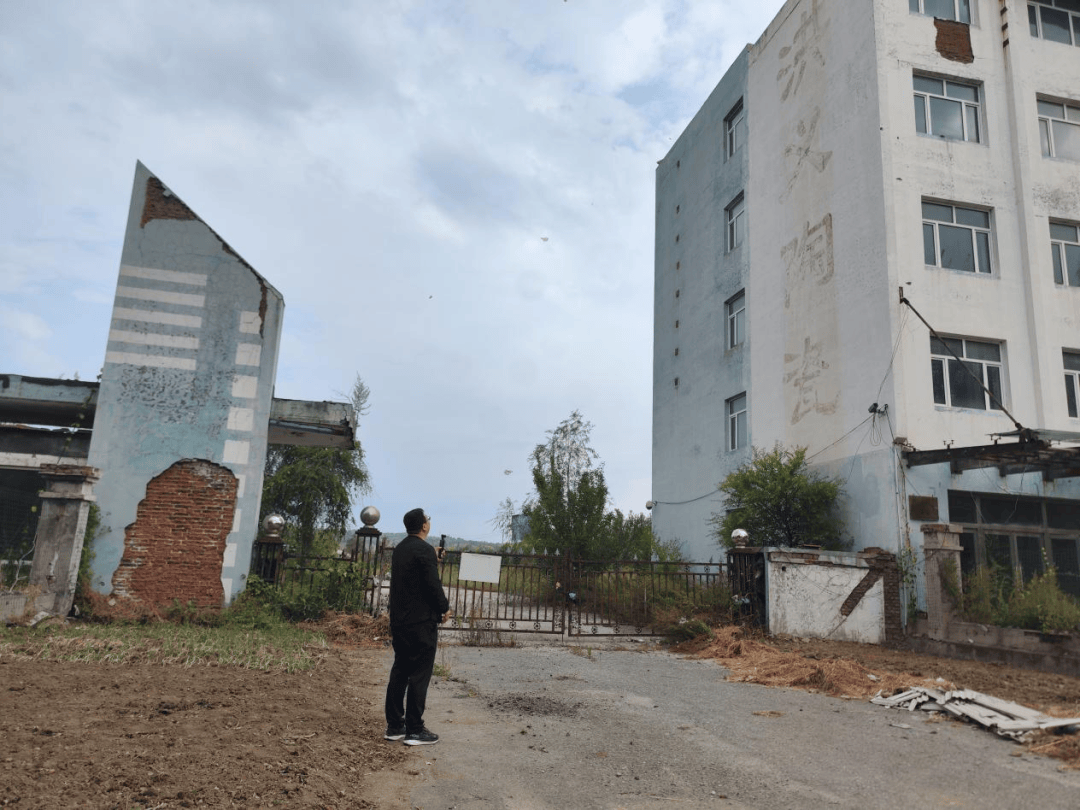
行业分析人士指出,黑吉两省建陶产能萎缩,也是全国陶瓷行业产能出清的缩影。国内建陶行业整体产能过剩,市场竞争白热化,缺乏规模与配套优势的边缘产区最先受到冲击。对于东北建材经销商而言,本地自产瓷砖供给大幅减少,进货渠道将更加依赖辽宁、广东等核心陶瓷产区。同时,少量存活的透水砖厂,主要面向市政道路、园林工程等细分场景,家装瓷砖几乎全部依靠外调。
这次吉林黑龙江陶瓷厂停产的现象,也为行业提供参考:陶瓷产区的生存,不单依靠矿产资源,产业配套、全年生产时长、本地消费市场规模,都是决定产区能否持续运营的关键要素。未来东北建陶行业或将进一步收缩,本地生产占比持续走低,更多转为外部瓷砖品牌的分销市场。