气价“高压”下广东陶瓷产区的生存困局与格局重塑
2026年,中国建陶行业正经历一场深度调整,而广东产区无疑是压力最为集中的区域。陶瓷信息网近期实地走访佛山高明、清远源潭、肇庆高要、江门沙湖、云浮等地发现,多数产区窑炉点火率仅维持在三成上下,部分工厂全部停窑,即便尚在生产的企业,往往也仅有一至两条线勉强运转。这一局面的形成,天然气成本的结构性劣势是最直接的推手。
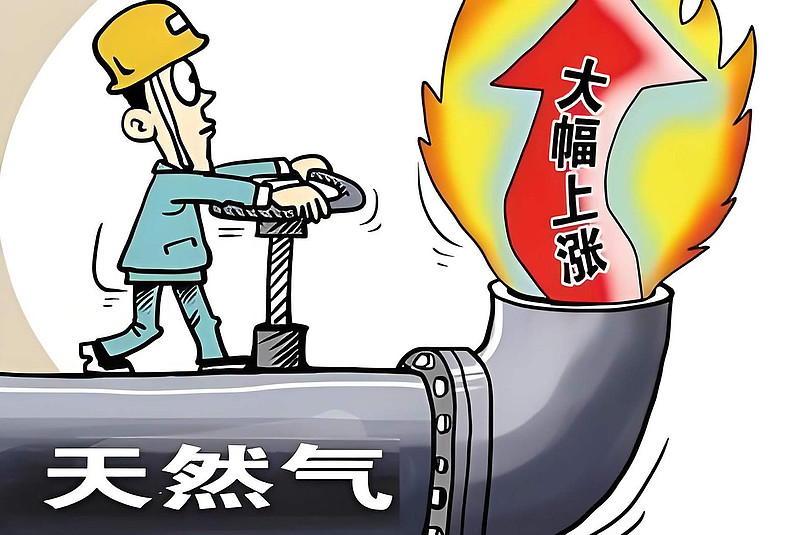
广东陶瓷产区当前管道气价格普遍在4.5元/m³上下,清远、肇庆等地的LNG到厂价甚至触及5元/m³,而江西、广西、湖南等产区气价多在2—3元/m³区间。燃料成本在瓷砖制造成本中占比约20%—30%,每立方米一两元的气价差,折算到每片砖上就是数元的成本鸿沟。有厂家测算,气价每涨一元,一条窑炉每月就要多支出约170万元。这种量级的成本落差,足以让同样的产品在报价上拉开决定性差距。
比气价本身更值得关注的是,广东陶企正陷入“进退皆亏”的困局。选择停产,厂房租金、设备折旧、留守人员薪资等刚性开支并不会消失,摊薄到有限产量中反而推高单位成本;选择继续开窑,终端市场又持续低迷,库存周转率同比下滑超过四成,成品积压严重。广东一位陶企负责人用“生产一片亏一片”来形容当下的处境,这番话背后是行业性的无奈。更棘手的是,陶瓷砖新国标对产品品质提出了更高要求,企业为达标不得不通过降产来提升质量,一条原本日产3.8万平方米的宽体窑,实际产量被迫压缩至3.1万平方米左右,隐性成本进一步攀升。
成本劣势带来的连锁反应正在重塑全国建陶产业版图。大量贴牌订单和OEM需求从广东向江西、广西、湖南等能源成本更低的产区转移,泛高安产区成为首要承接地,部分陶企厂区出现排队装货、产品刚下线即被拉走的景象。与此同时,一批福建、四川、山东的陶企反而以“逆向迁移”的姿态进入广东,通过租赁产线、品牌授权、收购资产等方式布局佛山运营中心,试图在广东产区洗牌中寻找新的切入点。
全国建筑陶瓷生产线数量已从2022年的2485条缩减至2193条,年退出率超过11%,行业出清速度明显加快。在广东,一季度已有7家陶企进入破产清算程序,多数与库存积压和资金链断裂直接相关。
行业困境的根源并非单一。房地产市场进入存量调整周期,瓷砖年度销量连续走低,以规模驱动增长的传统模式已经失效。但能源成本的区域分化,将这种普遍性困难放大为广东产区的结构性危机。部分产区煤改气政策出现松动,高成本产区与低成本产区之间的竞争力差距被进一步拉开。
对广东陶企而言,摆在面前的选择正在收窄。要么在成本控制上做到极致,依托规模效应和供应链整合守住价格底线;要么转向品质价值赛道,以差异化产品构筑壁垒。两条路都要求企业具备足够的技术储备和资金韧性,而多数中小陶企在这两个方向上都不占优势。行业洗牌仍在继续,广东陶瓷产区的格局重塑,远未到终点。