电话
国内建陶行业最深刻的变化,集中体现在终端渠道层面。在流量持续萎缩、各项经营成本持续承压的双重挤压之下,大量瓷砖经销商正在主动撤出大型家居建材卖场,行业迎来一轮大范围的渠道重构。调研数据显示,2025 年全国家居建材卖场内,瓷砖门店退租率达到 47.40%,接近半数瓷砖商户在一年之内选择退租、缩减门店规模或是直接闭店离场,瓷砖品类已经成为卖场里闭店风险最高的建材品类之一。
经销商大规模退场的背后,是全国连锁家居卖场的持续网点收缩。居然之家在当年上半年关闭 24 家门店,淘汰低效网点;红星美凯龙持续优化商场布局,网点数量由 345 家缩减至 331 家,主动关停经营效益不佳的委管与自营门店。不止全国连锁卖场,多地老牌区域性建材场馆同样陆续退出市场:广州吉盛伟邦番禺店建材馆租约到期终止运营,北京经营长达 28 年的蓝景丽家大钟寺家居广场闭店搬迁,曾经红火的建材商圈逐步衰落,印证传统卖场模式正在遭遇系统性挑战。
行业分析指出,过去几十年盛行的 “展示 - 迎客 - 推销 - 成交” 坐店模式,已经彻底失去市场效力。在地产增量时代,新房交付源源不断带来自然客流,卖场依托商圈聚集效应,客户主动上门,经销商只需要做好样品陈列、接待到店访客就可以完成销售。但市场环境切换到存量房时代之后,这套经营逻辑不再成立。消费者的决策路径发生根本性改变,大部分业主在前往线下展厅之前,就已经在短视频平台、家装论坛完成产品筛选、价格比对,卖场的 “信息展示” 功能被线上渠道大幅削弱。整装公司、设计师、旧房改造服务商,也在前端直接截流装修客户,卖场自然客流大幅缩水。
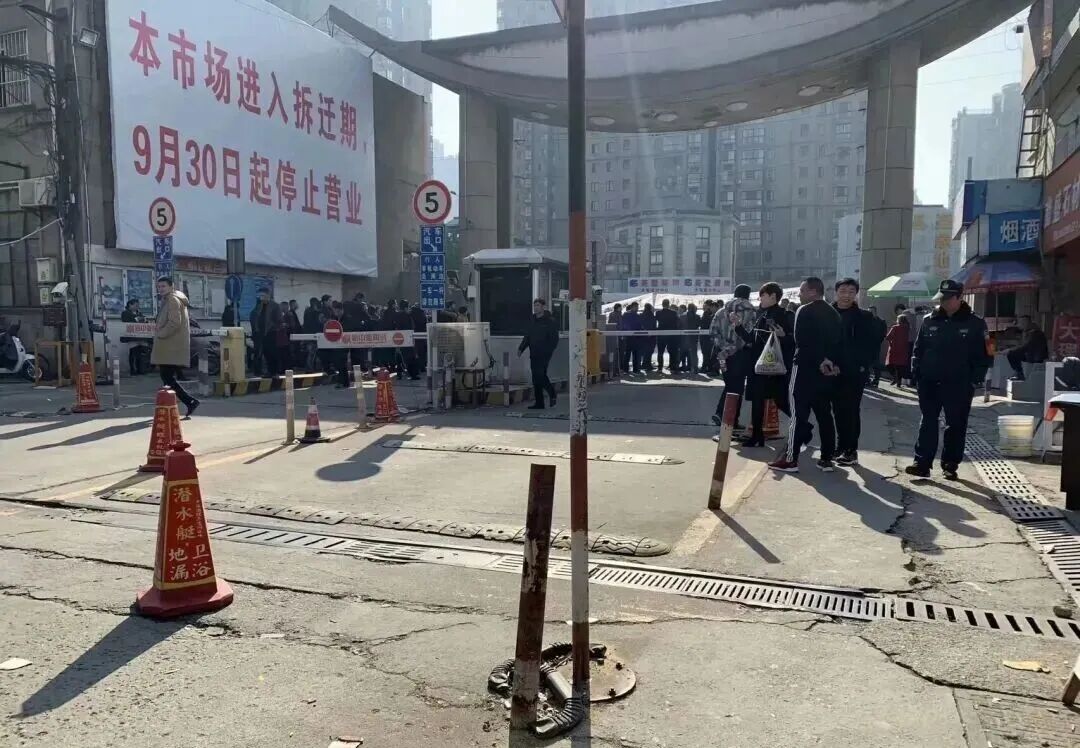
高昂的固定成本,进一步放大经销商的经营压力。大型卖场租金、物业管理费、门店装修、样品备货,构成沉重的固定开支。门店客流持续下滑,但是租金成本居高不下,很多经销商门店长期处于营收无法覆盖成本的亏损状态。瓷砖行业本身利润空间持续压缩,产品同质化竞争激烈,价格战不断侵蚀利润。不少经销商坦言,在卖场开店,每多营业一天,就多承担一份亏损,与其硬扛,不如选择退场,转向仓库展厅、街边小店、社区体验店等轻资产模式。
很多人会将卖场闭店、经销商退租简单理解为装修需求消失,实际上并非如此。存量房局部改造、旧房焕新、适老化升级的需求依然在稳步释放,只是客户不再集中流向大型家居卖场。消费人群的获取渠道发生转移,客户不再被动等待卖场导流,而是通过线上同城内容、工地实景案例、设计师推荐、整装套餐等渠道寻找建材资源。经销商的获客主战场,已经从卖场展厅,转移到短视频内容、社区前置仓、装修公司合作等新赛道。
市场洗牌之下,经销商群体也出现明显分化。一部分经销商选择直接退出行业;另一部分经销商放弃卖场大店,转型 “仓库 + 小型体验展厅” 模式,大幅压缩租金成本,依托线上同城内容引流,到仓库看样、现场下单。还有优质经销商主动绑定整装企业、旧房改造团队,切入存量房翻新赛道,不再单纯依靠零售散客。少数高端卖场凭借精准的高端客群,依然保留稳定客流,但这类卖场属于少数特例,无法改变整体行业趋势。
对于瓷砖品牌厂商而言,渠道变革带来全新课题。过去品牌比拼的是卖场门店数量、展厅规模;现在品牌需要搭建多元化渠道矩阵,兼顾线上内容获客、整装合作、旧房改造、工程集采等多条路线,降低对传统家居卖场的依赖。品牌扶持政策,也从过去补贴门店装修,转向赋能经销商新媒体运营、旧房改造方案、设计配套服务,帮助经销商完成从 “卖瓷砖单品” 向 “提供空间铺贴解决方案” 的转型。
站在行业长期视角来看,建材卖场退租潮,不是短期市场波动,而是行业结构性的渠道重构。“等客上门” 的传统零售模式走向落幕,未来能够存活下来的经销商,不再依赖卖场自带客流,而是掌握主动获客能力,用轻量化门店、完善的配套服务,抓住存量房焕新的客户。对于建材卖场自身,也需要跳出单纯 “收租金” 的二房东模式,转型为设计资源、家装供应链整合平台,才能在新的市场环境中找到生存空间。