气源断供下的印尼瓷砖工业:一场被“锁喉”的制造业危机
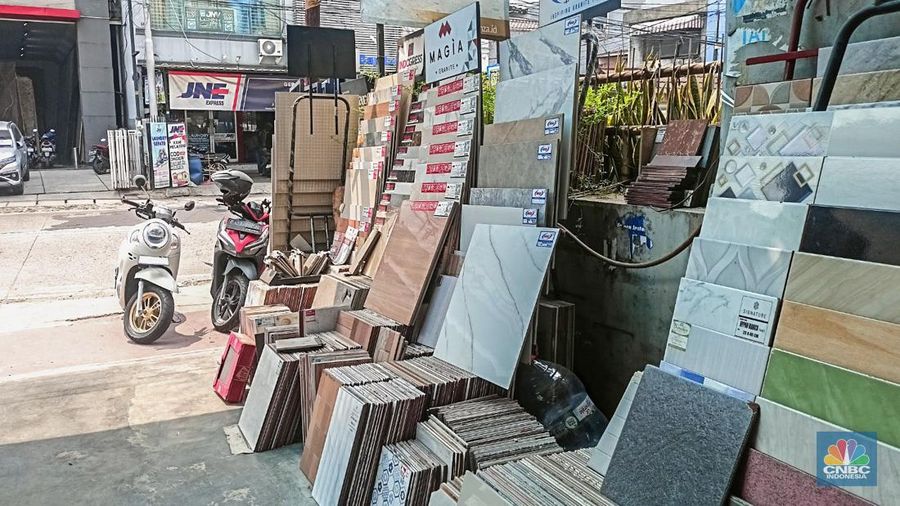
2026年9月下旬,印尼瓷砖工业正经历近年来最严峻的能源危机。据印尼瓷砖工业协会(ASAKI)主席Edy Suyanto披露,由于国营天然气公司(PGN)大幅压缩工业用气配额,多家瓷砖企业被迫将产能削减40%至50%,部分成员企业实际获得的天然气量仅为合同最低量的78%。这并非一次短期的供应波动,而是一场由能源供给结构失衡引发的系统性冲击。
天然气为何成为瓷砖生产的“命脉”
在瓷砖制造流程中,天然气不是可有可无的辅助能源,而是贯穿生产全链条的核心要素。从原料制备阶段的喷雾干燥,到成型后的窑炉烧成,每一个关键环节都离不开持续稳定的天然气供应。Edy Suyanto对此有一个精准的概括——“对于瓷砖工业来说,天然气就是命脉,行业的生死存亡很大程度上取决于天然气供应是否充足稳定”。
这意味着天然气供应一旦收缩,企业无法通过切换能源来应急。窑炉和喷雾干燥塔的运转需要不间断的热源供给,突然停气不仅导致生产中断,还可能对窑炉设备造成不可逆的损伤。ASAKI收到的报告显示,已有五至六家企业因无法将生产节奏与每日配额匹配,不得不下调产能。天然气用户行业论坛(FIPGB)主席Yustinus Gunawan也证实,部分生产线已经被迫关停,工人开始被安排休假待岗,整个行业“已经处在裁员的边缘”。
成本结构被重塑:从35%到近48%
供应量的减少只是问题的一面。PGN的配额限制同时推高了工业用气的实际采购价格。据ASAKI估算,2026年9月瓷砖工业承担的平均气价已攀升至每百万英热单位约12美元,而此前仅为8至8.5美元。这一涨幅直接改变了瓷砖生产的成本结构:天然气在总生产成本中的占比从此前约35%猛增至45%以上,逼近48%。
更深层的困境在于定价机制。享受特定天然气价格(HGBT)补贴的天然气配额在实际执行中长期不足。此前西爪哇地区4月的AGIT实现率仅为37.5%,创下2021年该政策实施以来的最低水平。行业不得不以更高的市场价格弥补缺口——超出HGBT配额的部分,气价可高达每百万英热单位15.6美元,是补贴价格的两倍有余。雪上加霜的是,天然气交易以美元结算,而2026年以来印尼盾持续走弱,汇率损失进一步抬高了实际用气成本。
裁员倒计时:数万岗位命悬一线
产能削减与成本飙升的叠加效应,正在向劳动力市场传导。Edy Suyanto明确警告:“如果产能下降40%至50%,员工将自动面临裁员或停薪留职”。这一警告并非空穴来风。早在2026年6月,印尼工会联合会(KSPSI)主席就报告称,位于勿加泗的两家大型陶瓷生产企业面临关闭风险,约5.5万个工作岗位岌岌可危。
东爪哇的情况更为紧迫。根据PGN发给工业用户的通知,天然气供应商计划于9月26日至27日实施部分停供,10月1日至14日再次部分停供,10月24日至30日则将进行完全停供——在此期间,工业用户将得不到任何天然气供应。东爪哇省政府虽表示尚未收到正式的裁员报告,但已开始推动企业与工会之间的双向对话,并呼吁将裁员作为最后手段。然而,面对全面停供的硬性约束,企业可操作的空间极为有限。
出口优先与国内需求的结构性矛盾
这场危机的根源,指向印尼天然气政策的深层矛盾。印尼政府近年来逐步削减天然气出口配额,将更多产量转向满足国内需求,2024年底以来已将部分LNG出口货物重新调配至国内市场。但问题在于,国内需求的增长主要来自电力部门和化肥等优先行业,制造业在天然气分配的优先级排序中并不靠前。Edy Suyanto坦言,“据我们所知,制造业并非天然气利用的优先行业,我们可能排在第三或第四位”。
这一排序的结果是:当天然气总产量出现阶段性下降,瓷砖工业便成为最先被“牺牲”的环节。ASAKI已向政府提出实施天然气国内市场义务(DMO)的建议,要求在国内工业需求得到满足之前限制出口,并建议以印尼盾结算天然气费用以降低汇率风险。协会同时呼吁将HGBT的补贴配额从目前的水平提升至70%至80%,以恢复行业的成本竞争力。
这场气源危机暴露的,不只是某个行业的短期困难。当制造业在能源分配中被置于靠后的优先级,其后果远不止于几家工厂的减产——它动摇的是整个行业对未来产能扩张和就业增长的信心。ASAKI曾计划在2025至2029年间新增约8000万平方米产能、吸引12万亿印尼盾投资并创造6000个新岗位,而这些规划在天然气供应无法保障的前提下,正变得遥不可及。